

È entrato in vigore in data 25 settembre 2024 il decreto legislativo che recepisce le previsioni contenute nella Corporate Sustainability Reporting Directive (CSRD) in materia di rendicontazione societaria di sostenibilità.
E’ stato pubblicato nella Gazzetta Ufficiale del 10 settembre 2024 n. 212, a seguito dell’approvazione in via definitiva del Consiglio dei Ministri dello scorso 30 agosto, il decreto legislativo 6 settembre 2024, n. 125, che recepisce la direttiva UE 2022/2464, ossia la Corporate Sustainability Reporting Directive (CSRD).
Ambito di applicazione:
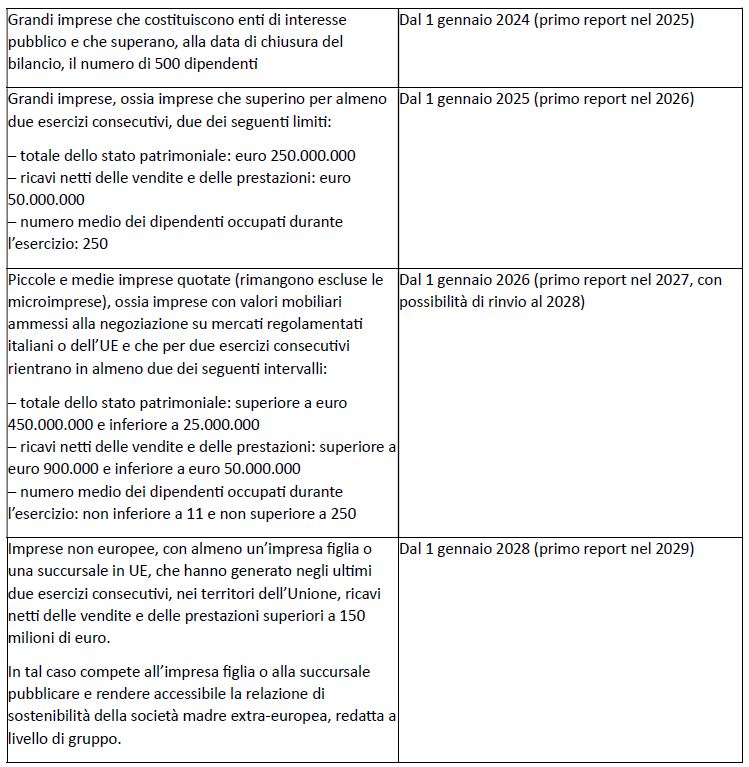
Il Decreto estende l’obbligo di redazione e pubblicazione della rendicontazione di sostenibilità a tutte le grandi imprese e a tutte le società quotate in mercati regolamentati.
Si riporta, nello specifico, la seguente tabella con indicazione delle imprese rientranti nell’ambito di applicazione del decreto e le tempistiche di entrata di vigore:
Contenuto della rendicontazione:
La rendicontazione societaria di sostenibilità, che potrà articolarsi in una rendicontazione individuale o una rendicontazione consolidata (nel caso in cui debba essere redatta da società madri di un gruppo di grandi dimensioni), dovrà includere le informazioni necessarie alla comprensione dell’impatto dell’impresa sulle questioni di sostenibilità e alla comprensione dell’impatto che le questioni di sostenibilità hanno sull’andamento dell’impresa, sui suoi risultati e sulla sua situazione, anche economica (cd. Principio della doppia materialità).
Il Decreto, infatti, elenca una serie di informazioni che le imprese sono chiamate a riportare, quali:
- una breve descrizione del modello e della strategia aziendale in materia di sostenibilità, compresa la relativa resilienza, le opportunità connesse alle questioni di sostenibilità e i piani (in termini di azioni, finanziari e di investimento) per garantire che essi siano compatibili con la transizione verso un’economia sostenibile, con la limitazione del riscaldamento globale a 1,5°C e con l’obiettivo di conseguire la neutralità climatica entro il 2050;
- le modalità con cui il modello e la strategia aziendale tengono conto delle istanze dei portatori di interesse (cd stakeholders);
- gli obiettivi e i progressi connessi alle questioni di sostenibilità individuati e ottenuti dall’azienda, compresi gli obiettivi quantitativi di riduzione delle emissioni di gas a effetto serra;
- una descrizione del ruolo degli organi di amministrazione e controllo, comprese le relative competenze e capacità, nonché delle politiche aziendali in materia e degli eventuali sistemi di incentivazione previsti;
- le procedure di due diligence implementate e una descrizione dei principali rischi connessi alle questioni di sostenibilità.
Il decreto richiede inoltre alle aziende di riportare informazioni inerenti i principali impatti negativi, effettivi o potenziali, legati all’attività dell’impresa e alla sua catena del valore, comprensiva degli attori a monte e a valle della stessa. Laddove tali informazioni non siano a disposizione dell’azienda, per i soli primi tre esercizi finanziari oggetto di rendicontazione, è data possibilità alle imprese di includere nella rendicontazione una spiegazione circa gli sforzi compiuti per ottenere le informazioni richieste, i motivi per cui non è stato possibile ottenerle e i piani messi a punto per ottenerle in futuro.
Si segnala che per PMI quotate la norma prevede un obbligo di reportistica ridotto nei contenuti e la possibilità di optare per l’esenzione dall’applicazione della disciplina fino al 2028, fermo restando l’obbligo di dichiarare nella relazione sulla gestione i motivi per cui le informazioni non sono state fornite.
CONTATTACI PER MAGGIORI INFORMAZIONI:
