

Il Decreto Attuativo Transizione 5.0:
La bozza del decreto attuativo introduce importanti novità nel panorama della finanza agevolata, offrendo alle imprese strumenti per sostenere processi di sostenibilità e innovazione. Con una dotazione complessiva di 63 miliardi di euro provenienti dal PNRR, questo piano rappresenta un’evoluzione significativa rispetto ai precedenti incentivi del Piano Transizione 4.0.
Il piano Transizione 5.0, nella bozza del decreto attuativo, propone diverse novità:
- Definizione di struttura produttiva e processo interessato: Maggiore chiarezza sui criteri per identificare le strutture e i processi ammissibili.
- Avvio degli investimenti: Gli investimenti devono avere ordini datati dal 1° gennaio 2024. Esclusi quelli con acconti versati prima di questa data.
- Comunicazione ex ante: Valida anche per Transizione 4.0. Se un’azienda non completa il percorso per il credito d’imposta 5.0, può passare al piano 4.0 senza ripetere la comunicazione di avvio.
La legge di conversione del Decreto Agevolazioni Fiscali (G.U. del 28 maggio 2024) inoltre introduce:
- Obbligo di comunicazione degli ordini: Attestazione degli ordini accettati con acconto di almeno il 20% entro 30 giorni dalla prenotazione del credito d’imposta, pena la decadenza del beneficio.
- Divieto di compensazioni: Non possibile tramite modello F24 se ci sono iscrizioni a ruolo o accertamenti esecutivi scaduti superiori a 100.000 euro.
- Periodo di investimenti: Dal 1° gennaio 2024 al 31 dicembre 2025.
Investimenti ammissibili:
- Beni strumentali materiali o immateriali 4.0:
- Software per monitoraggio e gestione dei consumi energetici.
- Software aziendali acquistati insieme ai sistemi per il monitoraggio energetico.
- Beni per autoproduzione e autoconsumo da fonti rinnovabili:
- Pannelli prodotti nell’UE con efficienza minima del 215%.
- Maggiorazioni del 120% e 140% in casi specifici.
- Formazione del personale:
- Formazione in competenze per la transizione verde e transizione digitale, erogata da soggetti esterni autorizzati, fino al 10% degli investimenti in beni strumentali, con un massimo di 300.000 euro.
- I progetti formativi devono avere una durata non inferiore a 12 ore e dovranno sempre includere almeno un modulo formativo (minimo di 4 ore) su una delle seguenti tematiche:
- Integrazione di politiche energetiche volte alla sostenibilità all’interno della strategia aziendale
- Tecnologie e sistemi per la gestione efficace dell’energia
- Analisi tecnico-economiche per il consumo energetico, l’efficienza energetica e il risparmio energetico
- Impiantistica e fonti rinnovabili (produzione e stoccaggio energie da fonti rinnovabili)
Le aziende devono rispettare i requisiti del Piano Transizione 4.0 e dimostrare un risparmio energetico di almeno il 3% (impresa) o il 5% (processo produttivo). In caso contrario, potranno beneficiare solo delle aliquote del Piano Transizione 4.0 fino al 2025.
Il credito d’imposta prevede aliquote crescenti in base al livello di efficienza energetica raggiunto a fronte dell’investimento sostenuto:
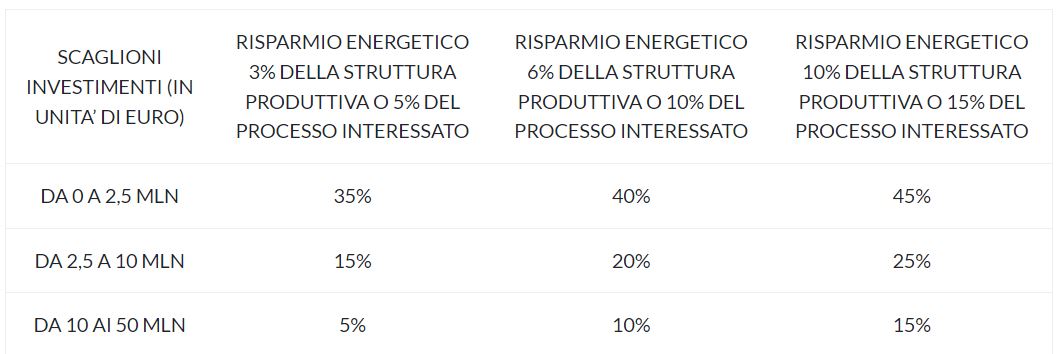
Il risparmio energetico viene valutato su base annuale, confrontando i consumi con quelli dell’anno precedente all’inizio degli investimenti, escludendo eventuali variazioni nei volumi produttivi e condizioni esterne che potrebbero influenzare il consumo di energia. Per le nuove imprese, si considerano i consumi medi annui in uno scenario di riferimento alternativo.
Certificazione e Fruizione del Piano Transizione 5.0:
Il risparmio energetico previsto e, successivamente, raggiunto sarà certificato tramite una verifica preliminare (ex ante) e una finale (ex post). Rimane obbligatoria la conferma dell’avvenuta interconnessione del bene materiale e immateriale 4.0 al sistema aziendale di gestione della produzione o alla rete di fornitura. Le piccole e medie imprese possono ottenere un ulteriore credito d’imposta per tali spese, fino a un massimo di 10.000 € per impresa. La fruizione del credito è automatica.
Oltre alla certificazione ex ante, le imprese devono presentare al GSE una comunicazione preliminare con la descrizione del progetto di investimento e il costo associato. Il GSE verifica la completezza della documentazione e, se vi sono risorse disponibili, il credito viene “prenotato”. Al termine dell’investimento, l’impresa invia al GSE una comunicazione di completamento dell’investimento corredata dalla certificazione ex post. A questo punto, il GSE trasmette all’Agenzia delle Entrate le informazioni sull’impresa e il credito d’imposta definitivo.
Il credito d’imposta 5.0 è utilizzabile in compensazione e sarà disponibile trascorsi 5 giorni dalla trasmissione dei dati definitivi dal GSE all’Agenzia delle Entrate entro il 31 dicembre 2025. Nel caso in cui l’azienda non abbia capienza per fruire dell’intero credito 5.0, può riportare l’importo non utilizzato in avanti e suddividerlo in cinque quote annuali di pari importo.
Il risparmio energetico deve essere certificato da un EGE, una ESCO o organismi di valutazione/ingegneri iscritti nella sezione A dell’albo professionale.
Mizar è pronta a seguirti nel percorso Transizione 5.0:
Vuoi intraprendere la strada delle agevolazioni Transizione 5.0 ma non sai come fare? Mi.Zar. Srl è pronta a metterti a disposizione i propri consulenti esperti per consentirti di fruire fin da subito del credito d’imposta.
Contattaci per maggiori informazioni:
